Ubezpieczenie domu i mieszkania od wandalizmu – jak chronić nieruchomość przed celowym zniszczeniem?
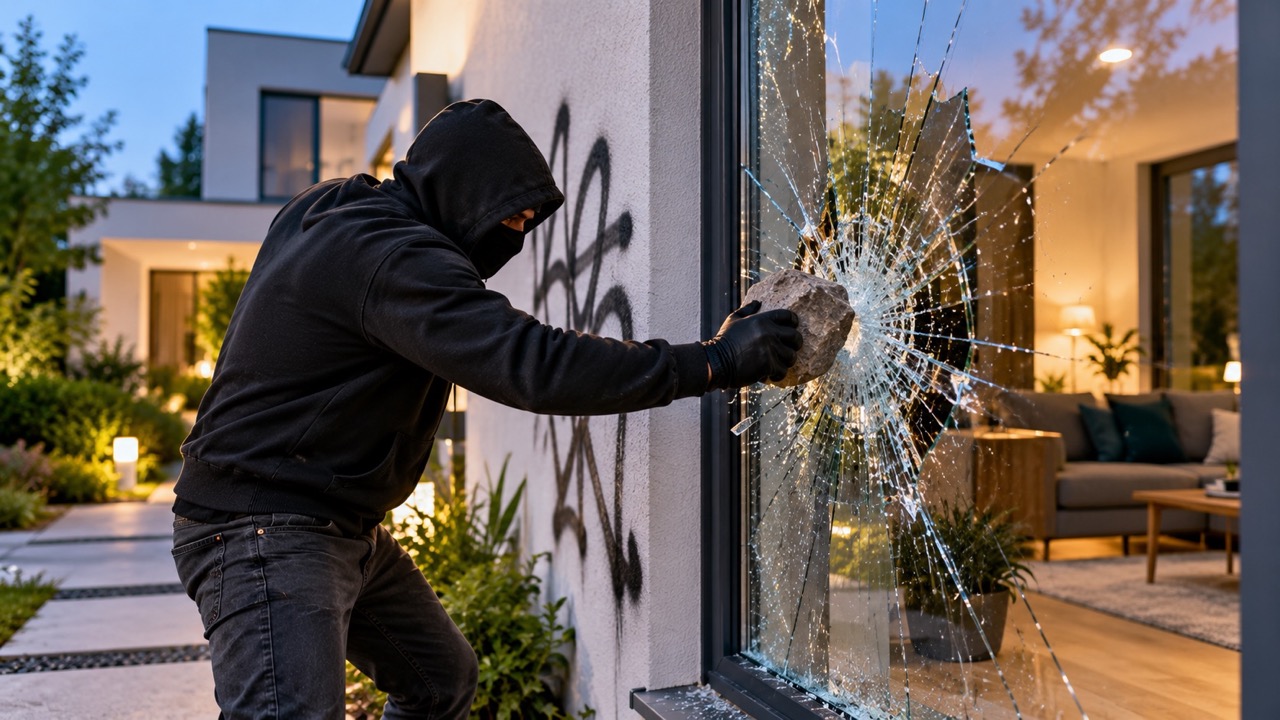
Celowe zniszczenie drzwi, wybita szyba, uszkodzona elewacja czy zdewastowane elementy znajdujące się na posesji mogą oznaczać wydatki sięgające tysięcy złotych. Sprawcy nie zawsze udaje się ustalić, dlatego odzyskanie pieniędzy bezpośrednio od osoby odpowiedzialnej może być niemożliwe.
Jednym z rozszerzeń ubezpieczenia nieruchomości może być ochrona przed wandalizmem. Może dotyczyć domu, mieszkania, elementów stałych oraz określonego wyposażenia zgodnie z warunkami wybranej polisy.
Zakres nie jest jednak identyczny w każdej ofercie. Warto sprawdzić definicję wandalizmu, sposób traktowania szkód powstałych przy włamaniu, ochronę elementów znajdujących się na zewnątrz budynku oraz wymagania dotyczące zgłoszenia zdarzenia.
Dostępne rozwiązania można zestawić przez Porównywarka ubezpieczeń Poliseo, analizując zakres ochrony nieruchomości, ruchomości, kradzieży z włamaniem i wandalizmu.
Czym jest wandalizm w ubezpieczeniu nieruchomości
Potocznie wandalizmem można określić praktycznie każde umyślne zniszczenie cudzej własności.
W polisie znaczenie ma jednak definicja przyjęta przez konkretnego ubezpieczyciela.
Może chodzić o umyślne uszkodzenie lub zniszczenie ubezpieczonego mienia przez osobę trzecią.
Nie należy więc zakładać, że każde uszkodzenie nieruchomości zostanie automatycznie uznane za wandalizm.
Liczą się okoliczności zdarzenia oraz zapisy OWU.
Wandalizm a kradzież z włamaniem
To dwa powiązane, ale różne ryzyka.
Podczas włamania sprawca może ukraść wartościowe przedmioty, a jednocześnie uszkodzić drzwi, okno, zamek czy wyposażenie.
Kradzież dotyczy utraconego mienia.
Wandalizm może dotyczyć szkód powstałych wskutek celowego niszczenia.
Dlatego warto sprawdzić oba zakresy równocześnie.
Zniszczone drzwi wejściowe
Jednym z częstszych skutków próby włamania może być uszkodzenie drzwi.
Sprawca może wyłamać zamek, uszkodzić futrynę albo zniszczyć całe skrzydło.
W nowoczesnych drzwiach antywłamaniowych koszt wymiany może być znaczny.
Jeżeli odpowiedni zakres znajduje się w polisie, szkoda może być rozpatrywana zgodnie z jej warunkami.
Uszkodzony zamek
Nie zawsze konieczna jest wymiana całych drzwi.
Czasem zniszczony zostaje zamek lub wkładka.
Koszt naprawy może być niższy, ale właściciel powinien jak najszybciej przywrócić bezpieczeństwo mieszkania.
Po zdarzeniu warto wykonać zdjęcia uszkodzeń jeszcze przed rozpoczęciem naprawy, o ile jest to możliwe i bezpieczne.
Wybita szyba
Szyba może zostać celowo rozbita bez zamiaru wejścia do nieruchomości.
Może również zostać uszkodzona podczas próby włamania.
W obu przypadkach znaczenie ma zakres konkretnej polisy.
Właściciel powinien zabezpieczyć otwór przed kolejnymi szkodami, na przykład przed deszczem lub dostępem osób trzecich.
Zniszczone okno
Uszkodzeniu może ulec nie tylko szyba.
Sprawca może zniszczyć ramę, okucia, roletę albo mechanizm zamykający.
Przy nowoczesnych oknach koszt przywrócenia pełnej funkcjonalności może być wysoki.
Dlatego warto sprawdzić, czy polisa obejmuje zarówno elementy stałe, jak i szkody będące skutkiem aktu wandalizmu.
Graffiti na elewacji
Celowe pomalowanie elewacji może wymagać specjalistycznego czyszczenia albo ponownego wykonania fragmentu wykończenia.
W przypadku domu jednorodzinnego koszt może obciążać bezpośrednio właściciela.
Przy mieszkaniu w bloku sytuacja może wyglądać inaczej, jeżeli zniszczona powierzchnia należy do części wspólnych.
Dlatego zawsze trzeba ustalić, które elementy nieruchomości objęte są indywidualną polisą.
Uszkodzona elewacja domu
Wandalizm nie musi oznaczać wyłącznie graffiti.
Elewacja może zostać mechanicznie uszkodzona, porysowana lub celowo zniszczona w inny sposób.
Przy nowym domu naprawa jednego fragmentu może wymagać odtworzenia większej powierzchni, aby zachować jednolity wygląd.
Sposób ustalenia wartości szkody wynika z zasad konkretnego ubezpieczenia.
Zniszczona skrzynka na listy
Niewielkie elementy znajdujące się przy wejściu również mogą być celem wandalizmu.
Skrzynka pocztowa, wideodomofon czy inne wyposażenie mogą zostać uszkodzone.
Nie należy jednak zakładać, że każdy element znajdujący się na posesji automatycznie należy do ubezpieczonego mienia.
Zakres trzeba sprawdzić w OWU.
Wideodomofon i domofon
Nowoczesne systemy wejściowe mogą być kosztowne.
Kamera, ekran, sterowanie bramą i moduł komunikacyjny zwiększają wartość całej instalacji.
Celowe uszkodzenie takiego urządzenia może oznaczać konieczność wymiany kilku elementów.
Przy domu jednorodzinnym warto upewnić się, czy instalacja została objęta zakresem nieruchomości.
Uszkodzona brama wjazdowa
Automatyczna brama może zostać celowo zniszczona lub uszkodzona podczas próby wejścia na posesję.
Naprawa może obejmować konstrukcję, napęd, fotokomórki i sterownik.
Nie każdy wariant ubezpieczenia domu musi obejmować bramę w takim samym zakresie.
Warto sprawdzić definicję budowli i dodatkowych elementów posesji.
Zniszczone ogrodzenie
Ogrodzenie również może zostać uszkodzone przez osobę trzecią.
Koszt naprawy zależy od rodzaju konstrukcji.
Proste przęsło może być relatywnie tanie, natomiast mur, nowoczesne panele czy elementy automatyki mogą kosztować znacznie więcej.
Przed zakupem polisy warto upewnić się, czy ogrodzenie znajduje się w zakresie.
Wandalizm w ogrodzie
Na posesji mogą znajdować się elementy małej architektury, wyposażenie tarasu oraz inne przedmioty.
Nie należy jednak zakładać, że cała zawartość ogrodu jest objęta ochroną tak samo jak wyposażenie domu.
Polisa może stosować oddzielne definicje i limity.
Zniszczona altana
Altana może zostać uszkodzona zarówno przez warunki pogodowe, jak i działanie osób trzecich.
Jeżeli właścicielowi zależy na ochronie przed wandalizmem, powinien sprawdzić, czy konkretny obiekt został objęty ubezpieczeniem.
Ma to szczególne znaczenie przy droższych konstrukcjach.
Pergola tarasowa
Nowoczesna pergola może posiadać automatykę, oświetlenie, rolety i ruchome lamele.
Jej celowe uszkodzenie może oznaczać wysoki koszt naprawy.
Po wykonaniu takiej inwestycji warto zaktualizować wartość ubezpieczonego mienia i sprawdzić jej status w polisie.
Meble ogrodowe
Meble znajdujące się poza budynkiem mogą podlegać innym zasadom niż ruchomości przechowywane wewnątrz.
Nie należy więc zakładać, że ochrona przed wandalizmem obejmie automatycznie każdy przedmiot stojący na tarasie.
Przy droższym wyposażeniu warto sprawdzić odpowiednie zapisy.
Fotowoltaika
Instalacja fotowoltaiczna może znajdować się na dachu albo na gruncie.
Celowe uszkodzenie paneli może prowadzić do kosztownej naprawy.
Przy domu posiadającym fotowoltaikę warto upewnić się, że instalacja została prawidłowo uwzględniona w polisie i sprawdzić zakres dotyczący działania osób trzecich.
Pompa ciepła
Jednostka zewnętrzna pompy ciepła znajduje się w miejscu potencjalnie dostępnym z zewnątrz.
Może zostać mechanicznie uszkodzona.
Ponieważ jest to kosztowne urządzenie, właściciel powinien sprawdzić, w jaki sposób instalacja jest klasyfikowana w ubezpieczeniu nieruchomości.
Klimatyzacja
Jednostka zewnętrzna klimatyzatora również może zostać uszkodzona przez osoby trzecie.
Przy kilku jednostkach całkowita wartość instalacji może być znaczna.
Warto uwzględnić ją przy określaniu wartości elementów stałych.
Monitoring posesji
Kamery mogą pełnić podwójną funkcję.
Mogą zniechęcać potencjalnego sprawcę oraz pomóc w ustaleniu przebiegu zdarzenia.
Jeżeli system został uszkodzony podczas wandalizmu, sam również może stanowić element szkody.
Ważne jest jednak prawidłowe przechowywanie nagrań.
Alarm
System alarmowy może ograniczyć ryzyko dalszych szkód.
Nie gwarantuje jednak, że do wandalizmu nie dojdzie.
Przy zawieraniu ubezpieczenia należy prawidłowo podawać informacje o zastosowanych zabezpieczeniach.
Nie należy deklarować alarmu, monitoringu lub innych systemów, których nieruchomość faktycznie nie posiada.
Wandalizm w mieszkaniu w bloku
Mieszkanie również może być narażone na celowe uszkodzenia.
Sprawca może zniszczyć drzwi wejściowe, zamek lub inne elementy należące do właściciela.
Trzeba jednak rozróżnić prywatne elementy lokalu od części wspólnych budynku.
Zniszczenia na klatce schodowej
Jeżeli uszkodzona zostanie ściana, drzwi wejściowe do budynku albo winda, szkoda może dotyczyć części wspólnej.
Wtedy znaczenie ma ubezpieczenie wspólnoty lub spółdzielni.
Indywidualna polisa mieszkania nie musi obejmować wszystkich elementów całego budynku.
Drzwi do mieszkania
Drzwi oddzielające lokal od klatki schodowej mogą natomiast należeć do elementów ubezpieczonego mieszkania zgodnie z konkretną umową.
Warto sprawdzić ten zakres szczególnie wtedy, gdy są to kosztowne drzwi antywłamaniowe.
Wandalizm w wynajmowanym mieszkaniu
W przypadku wynajmu znaczenie ma to, kto jest właścicielem uszkodzonego mienia.
Drzwi, podłogi i zabudowa mogą należeć do właściciela.
Meble mogą należeć do właściciela lub najemcy.
Dlatego przed zakupem polisy trzeba jasno określić, czyje mienie jest ubezpieczane.
Wandalizm dokonany przez najemcę
Sytuacja, w której zniszczenia powoduje sam najemca, może być oceniana zupełnie inaczej niż działanie nieznanej osoby trzeciej.
Nie należy automatycznie zakładać, że każde celowe zniszczenie dokonane przez osobę korzystającą z lokalu będzie objęte ochroną.
Wyłączenia i definicje konkretnej polisy mają tu szczególne znaczenie.
Wandalizm w mieszkaniu przeznaczonym na wynajem krótkoterminowy
Lokal udostępniany wielu różnym osobom może posiadać inny profil ryzyka niż mieszkanie zajmowane przez właściciela.
Jeżeli nieruchomość jest wykorzystywana w taki sposób, trzeba prawidłowo poinformować o tym ubezpieczyciela.
Standardowa polisa dla prywatnego mieszkania nie musi działać identycznie przy każdym modelu najmu.
Domek letniskowy
Nieruchomość użytkowana sezonowo może przez wiele tygodni pozostawać bez nadzoru.
Może to zwiększać ryzyko włamania i wandalizmu.
Poliseo umożliwia porównywanie ubezpieczeń także dla domków letniskowych.
Przy takim obiekcie szczególnie ważne są zabezpieczenia i zakres ochrony podczas dłuższej nieobecności właściciela.
Dom pozostawiony bez nadzoru
Długi wyjazd może powodować, że szkoda zostanie wykryta dopiero po kilku dniach.
Dlatego warto rozważyć monitoring, alarm albo pomoc zaufanej osoby sprawdzającej nieruchomość.
Polisa zapewnia ochronę finansową zgodnie z warunkami, ale nie zastępuje podstawowych środków bezpieczeństwa.
Wandalizm podczas włamania
Sprawca może wejść do domu w celu kradzieży, a następnie celowo niszczyć wyposażenie.
Może uszkodzić meble, drzwi, elektronikę lub inne przedmioty.
W takim przypadku szkoda może składać się z kilku elementów.
Część dotyczy utraconych rzeczy.
Inna dotyczy zniszczeń pozostawionych przez sprawcę.
Zniszczone meble
Ruchomości domowe mogą zostać uszkodzone podczas włamania albo aktu wandalizmu.
Aby korzystać z odpowiedniej ochrony, właściciel powinien sprawdzić, czy ruchomości znajdują się w polisie i jaka suma została dla nich ustalona.
Ubezpieczenie samych murów może nie wystarczyć.
Uszkodzony telewizor
Elektronika może zostać skradziona albo celowo zniszczona.
Jeżeli pozostaje w mieszkaniu, ale jest uszkodzona, sposób rozliczenia będzie zależał od zakresu wandalizmu i ruchomości domowych.
Warto dokumentować wartość droższego sprzętu.
Zniszczony komputer
Podobna sytuacja dotyczy komputera.
Jeżeli jest sprzętem prywatnym, może należeć do ruchomości domowych.
Jeżeli służy działalności gospodarczej, sposób ochrony może wyglądać inaczej.
Nie należy automatycznie zakładać, że sprzęt firmowy jest objęty standardową polisą mieszkaniową.
Rzeczy wartościowe
Biżuteria, kolekcje i inne przedmioty o dużej wartości mogą podlegać specjalnym limitom.
Przy ochronie przed kradzieżą i wandalizmem warto sprawdzić zarówno sumę ruchomości, jak i ewentualne ograniczenia dotyczące poszczególnych kategorii.
Wandalizm bez włamania
Celowe zniszczenie może nastąpić bez wejścia do budynku.
Przykładem jest wybicie szyby, pomalowanie elewacji albo uszkodzenie bramy.
Dlatego warto sprawdzić, czy ochrona wandalizmu jest uzależniona od wcześniejszego włamania czy może działać również jako samodzielne zdarzenie zgodnie z warunkami.
Dewastacja a wandalizm
Ubezpieczyciele mogą używać różnych pojęć.
W jednej polisie pojawia się wandalizm, w innej dewastacja.
Nie należy automatycznie zakładać, że definicje są identyczne.
Znaczenie ma treść OWU, a nie tylko potoczna nazwa ryzyka.
Graffiti a wandalizm
Graffiti może być szczególnym przykładem celowego uszkodzenia powierzchni.
Nie każda polisa musi jednak traktować je identycznie.
Jeżeli dom znajduje się w miejscu szczególnie narażonym na takie zdarzenia, warto sprawdzić ten zakres bezpośrednio.
Szkoda spowodowana przez nieznanego sprawcę
Brak ustalenia sprawcy nie oznacza automatycznie, że właściciel nieruchomości nie może skorzystać ze swojej polisy.
Jeżeli zdarzenie spełnia warunki ochrony wandalizmu, szkoda może zostać rozpatrzona zgodnie z umową.
Trzeba jednak odpowiednio udokumentować sytuację.
Szkoda spowodowana przez znaną osobę
Jeżeli sprawca jest znany, może ponosić odpowiedzialność za wyrządzone szkody.
Właściciel może jednak posiadać również własne ubezpieczenie.
Sposób dalszego postępowania zależy od okoliczności, zakresu polisy oraz zasad dochodzenia roszczeń.
Czy trzeba zgłaszać wandalizm policji
Przy podejrzeniu umyślnego zniszczenia mienia zgłoszenie odpowiednim służbom może być istotnym elementem dokumentowania zdarzenia.
Warunki konkretnej polisy mogą również określać obowiązki ubezpieczonego po szkodzie.
Dlatego warto sprawdzić procedurę i nie odkładać działania bez potrzeby.
Zdjęcia po zdarzeniu
Przed rozpoczęciem napraw warto wykonać dokładne fotografie.
Powinny pokazywać cały uszkodzony element oraz szczegóły zniszczeń.
W przypadku domu warto również sfotografować miejsce wejścia sprawcy i otoczenie.
Nagrania z monitoringu
Jeżeli nieruchomość posiada kamery, nagranie może być bardzo cennym dowodem.
Warto zabezpieczyć materiał możliwie szybko, aby nie został automatycznie nadpisany.
Jeżeli monitoring należy do sąsiada, sklepu albo wspólnoty, warto ustalić możliwość zachowania nagrania.
Świadkowie
Osoba, która widziała sprawcę albo moment zdarzenia, może pomóc w ustaleniu okoliczności.
Jeżeli jest to możliwe, warto zapisać jej dane.
Nie należy jednak samodzielnie narażać bezpieczeństwa w celu zatrzymania sprawcy.
Zabezpieczenie nieruchomości po wandalizmie
Jeżeli wybita została szyba albo zniszczono drzwi, właściciel powinien ograniczyć ryzyko dalszych szkód.
Może być konieczne tymczasowe zabezpieczenie otworu.
Warto zachować rachunki za wykonane prace i udokumentować stan przed ich rozpoczęciem.
Home assistance
Ubezpieczenie nieruchomości może być rozszerzone także o assistance domowe w zależności od konkretnej oferty.
Taka usługa może pomagać w organizacji określonych specjalistów po nagłym zdarzeniu.
Nie należy jednak traktować assistance jako zamiennika odszkodowania za zniszczone mienie.
Wymiana zamka
Po próbie włamania właściciel może potrzebować pilnej wymiany zamka.
Jeżeli drzwi nie dają się bezpiecznie zamknąć, naprawa powinna zostać wykonana możliwie szybko.
Warto wcześniej lub bezpośrednio po wykonaniu zabezpieczenia udokumentować uszkodzenia.
Jak ustalana jest wartość szkody
Sposób wyceny zależy od rodzaju mienia i warunków produktu.
Inaczej może być rozliczana naprawa drzwi, inaczej elektronika czy meble.
Znaczenie ma również sposób określania wartości mienia w polisie.
Dlatego warto zapoznać się z zasadami jeszcze przed wystąpieniem szkody.
Suma ubezpieczenia
Suma powinna odpowiadać rzeczywistej wartości chronionego mienia.
Dotyczy to zarówno nieruchomości, jak i wyposażenia.
Zbyt niska wartość może oznaczać niedopasowanie ochrony do rzeczywistych potrzeb.
Ruchomości domowe
Jeżeli właściciel chce chronić nie tylko mury i elementy stałe, powinien zwrócić uwagę na ruchomości.
Do tej kategorii mogą należeć meble, elektronika i inne rzeczy znajdujące się w domu.
Dokładna definicja zależy od polisy.
Elementy stałe
Zabudowa kuchenna, podłogi, glazura i określone instalacje mogą być traktowane jako elementy stałe.
Jeżeli zostaną celowo uszkodzone podczas włamania lub innego aktu wandalizmu, ich ochrona zależy od zakresu umowy.
Wandalizm a kredyt hipoteczny
Bank przy kredycie hipotecznym może wymagać ubezpieczenia nieruchomości.
Minimalny wymagany zakres nie zawsze musi jednak obejmować wandalizm i ruchomości domowe.
Właściciel powinien więc odróżnić spełnienie wymogu banku od własnych potrzeb dotyczących pełniejszej ochrony.
Dom jednorodzinny
W domu ryzyko wandalizmu może dotyczyć znacznie większej liczby elementów niż w mieszkaniu.
Oprócz drzwi i okien występują elewacja, brama, ogrodzenie oraz różne instalacje zewnętrzne.
Dlatego zakres warto analizować szerzej.
Mieszkanie na parterze
Lokale położone na parterze mogą mieć łatwiejszy dostęp przez okna lub balkon.
Nie oznacza to jednak, że każde mieszkanie na parterze jest automatycznie bardziej narażone na szkodę.
Warto po prostu odpowiednio zabezpieczyć nieruchomość i sprawdzić wymagania polisy.
Rolety antywłamaniowe
Dodatkowe zabezpieczenia mogą ograniczać możliwość dostania się do środka.
Jeżeli ubezpieczyciel pyta o ich obecność, należy podawać prawdziwe informacje.
Samo posiadanie rolet nie oznacza jednak, że każda szkoda zostanie automatycznie wypłacona.
Zamki i drzwi antywłamaniowe
Wymagania dotyczące zabezpieczeń mogą mieć szczególne znaczenie przy ochronie kradzieżowej.
Jeżeli właściciel deklaruje określone zabezpieczenia, powinny być one rzeczywiście obecne i używane zgodnie z przeznaczeniem.
Wyłączenia odpowiedzialności
Polisa może określać sytuacje, które nie są objęte ochroną.
Znaczenie może mieć to, kto spowodował szkodę, w jakich okolicznościach i czy ubezpieczony wypełnił swoje obowiązki.
Dlatego zakres wandalizmu należy zawsze czytać razem z wyłączeniami.
Zużycie nie jest wandalizmem
Pękająca ze starości elewacja, zużyty zamek albo uszkodzenia powstające stopniowo nie stają się aktem wandalizmu tylko dlatego, że właściciel zauważył je nagle.
Ubezpieczenie chroni przed określonymi zdarzeniami, a nie przed naturalnym zużyciem nieruchomości.
Uszkodzenie przez domownika
Celowe lub przypadkowe uszkodzenie mienia przez osobę mieszkającą w domu może podlegać innym zasadom niż działanie osoby trzeciej.
Nie należy automatycznie klasyfikować każdej takiej szkody jako wandalizmu.
Najczęstsze błędy przy ubezpieczeniu od wandalizmu
Pierwszym błędem jest przekonanie, że standardowe ubezpieczenie murów zawsze obejmuje każde celowe zniszczenie.
Drugim jest brak ochrony ruchomości domowych.
Kolejnym problemem jest pomijanie ogrodzenia, bramy i innych elementów znajdujących się na posesji.
Właściciele często nie dokumentują szkody przed rozpoczęciem naprawy.
Błędem może być również zbyt późne zabezpieczenie nagrań monitoringu.
Nie należy także utożsamiać wandalizmu z naturalnym zużyciem lub każdą przypadkową szkodą.
Jak wybrać ubezpieczenie domu i mieszkania od wandalizmu
Najpierw trzeba sprawdzić, czy wandalizm znajduje się w zakresie konkretnej polisy.
Następnie należy przeczytać jego definicję.
Warto ustalić, czy ochrona działa wyłącznie przy włamaniu czy również przy samodzielnym akcie wandalizmu.
Kolejnym krokiem jest sprawdzenie, jakie mienie podlega ochronie.
Należy osobno przeanalizować mury, elementy stałe i ruchomości domowe.
W przypadku domu warto dodatkowo sprawdzić bramę, ogrodzenie, budynki dodatkowe oraz kosztowne instalacje zewnętrzne.
Przy mieszkaniu trzeba rozróżnić elementy własnego lokalu od części wspólnych budynku.
Osoby wynajmujące nieruchomość powinny szczególnie dokładnie przeanalizować zasady dotyczące szkód powstałych podczas najmu.
Warto także sprawdzić wymagane zabezpieczenia oraz obowiązki po zdarzeniu.
Na końcu należy przeanalizować sumy ubezpieczenia i wyłączenia odpowiedzialności.
Dobrze dobrane ubezpieczenie od wandalizmu powinno zabezpieczać przede wszystkim te elementy nieruchomości, których celowe zniszczenie rzeczywiście mogłoby oznaczać duży wydatek. Największe znaczenie ma precyzyjne określenie zakresu, ponieważ ochrona domu, wyposażenia, ogrodzenia i elementów znajdujących się na zewnątrz nie musi być identyczna w każdej polisie.